Direito do consumidor · contratos bancários
O banco cobrou mais do que você devia
Encargos acima do contratado, tarifas não previstas, seguros embutidos sem pedido e valores mantidos após a quitação. Esta página explica o que pode ser conferido no contrato e como se pede a devolução do que foi pago a mais.
As situações
Qual delas descreve o seu caso
As quatro têm caminhos distintos, e todas começam pela leitura do contrato.
Situação 1
Encargos acima do contratado
Juros, correção ou multa aplicados em desacordo com o que foi assinado.
Situação 2
Tarifas e seguros embutidos
Cobranças acessórias não pedidas nem informadas de forma clara na contratação.
Situação 3
Cobrança após quitação
Valores mantidos, negativação indevida ou baixa não registrada depois do pagamento.
Situação 4
Execução em curso
Cobrança judicial com valor discutível, inclusive com garantia real envolvida.
O que se confere no contrato
Revisão de contrato bancário não é discutir se a dívida existe, é conferir se o valor cobrado corresponde ao que foi pactuado. A conta refeita a partir das cláusulas assinadas frequentemente resulta em saldo menor, e em alguns casos em crédito a devolver.
Encargos divergentes do contrato
Taxa efetiva aplicada acima da contratada, capitalização em desacordo com o previsto e comissão de permanência cumulada com outros encargos são as divergências mais frequentes.
Tarifas e produtos acessórios
Seguros, títulos de capitalização e serviços cobrados sem contratação expressa, ou como condição não informada para a liberação do crédito, são passíveis de devolução.
Devolução do que foi pago a mais
Reconhecida a cobrança indevida, discute-se a restituição dos valores, com correção, e a eventual repetição em dobro nas hipóteses previstas em lei.
Negativação indevida
Inscrição em cadastro de inadimplentes por dívida quitada, inexistente ou em valor incorreto tem consequências próprias, independentes da revisão do contrato.
Esta página tem caráter informativo e não substitui a análise do seu contrato. Revisão não é garantia de redução: o resultado depende do que as cláusulas efetivamente preveem, e a conferência é o que permite saber.
Sobre o autor
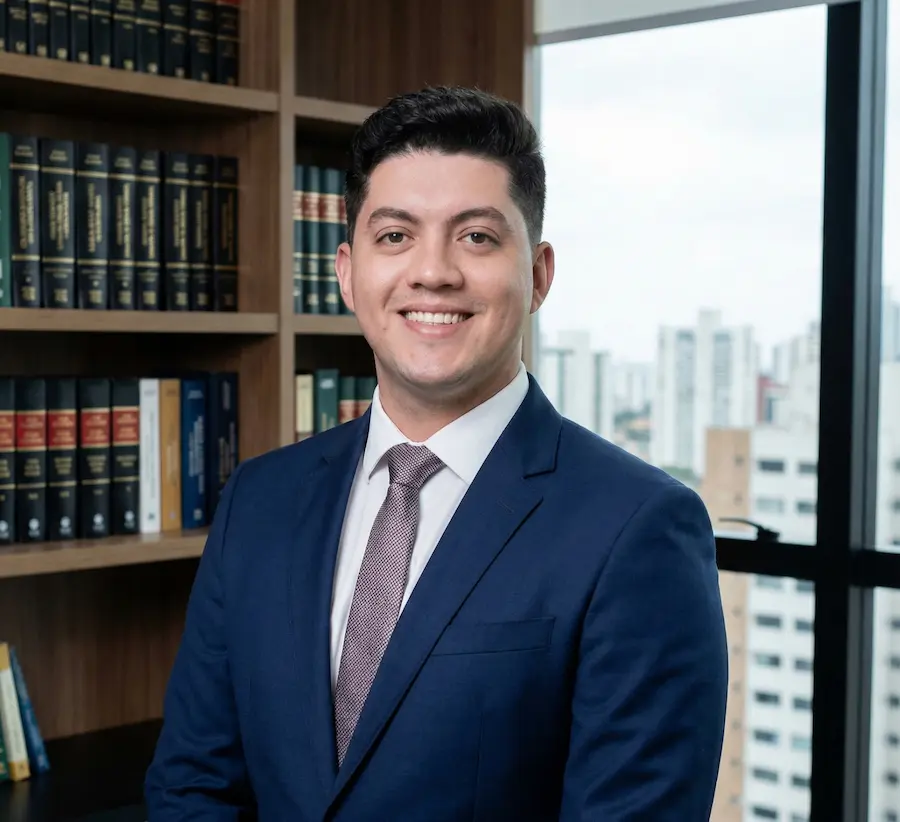
Felipe Pompeo Pailo
Advogado inscrito na OAB/PR sob o nº 102.432, com atuação em direito imobiliário e securitário. Fundou a Pompeo Pailo Advocacia em 2020, em Curitiba, com atendimento em todo o país.
Formação, publicações e perfisPerguntas frequentes
Sobre cobrança bancária
Respostas gerais, para orientação inicial.
Toda revisão reduz a dívida?
Não. A revisão compara o cobrado com o contratado, e o resultado depende das cláusulas. Por isso a conferência prévia dos documentos vem antes de qualquer providência.
Já quitei e continuo sendo cobrado. O que fazer?
Reúna o comprovante de quitação e exija a baixa formal. Cobrança e negativação mantidas após o pagamento têm consequências próprias, além da correção do registro.
Posso discutir o valor mesmo em execução judicial?
Sim. A discussão do valor cobrado é cabível no curso da execução, dentro dos prazos e das vias processuais aplicáveis.
Tenho direito a receber em dobro?
A devolução em dobro depende dos requisitos previstos em lei para a hipótese concreta, e não é automática em toda cobrança indevida.
Contato
Descreva seu caso
Informe o tipo de contrato, o valor cobrado e o que você entende como divergente. Atendimento em todo o país, com reuniões por videoconferência.
- Endereço
- Rua Maestro Francisco Antonello, 510, Fanny, Curitiba/PR
- Telefone e WhatsApp
- (41) 99660-3536
- Registro
- OAB/PR 102.432
O envio desta mensagem não estabelece relação de cliente e advogado, e as informações desta página têm caráter informativo.